
Bramvia — Business Central Experts
Desde el 12 de agosto de 2026 se aplica el reglamento europeo de envases (PPWR), el impuesto al plástico sigue gravando cada kilo no reciclado y la responsabilidad ampliada del productor exige declarar lo que pones en el mercado. Qué datos necesitas por artículo, por qué casi nadie los tiene en el ERP y cómo se resuelve en Business Central.
Respuesta corta: si fabricas envases, envasas producto (alimentación, bebidas, química, cosmética, limpieza) o importas y distribuyes producto envasado, tres obligaciones dependen del mismo dato: cuánto envase, de qué material y de qué tipo sale con cada unidad que vendes. El reglamento europeo de envases (PPWR) se aplica desde el 12 de agosto de 2026 y convive con el Real Decreto 1055/2022; el impuesto especial sobre los envases de plástico no reutilizables grava 0,45 € por kilo de plástico no reciclado, incluido el film y el fleje de los palés; y la responsabilidad ampliada del productor (RAP) obliga a registrarse y declarar lo puesto en el mercado. Casi ningún ERP guarda esa composición por artículo, así que las declaraciones se hacen con Excel y estimaciones. En Business Central se resuelve con una ficha de envase por artículo y un informe que multiplica lo vendido en el periodo por esa ficha: una extensión acotada, no un proyecto nuevo.
¿Te suena?
- La declaración de envases se prepara una vez al año con un Excel que solo entiende una persona.
- El modelo 592 del impuesto al plástico se calcula con pesos "aproximados" y nadie ha comprobado si el plástico reciclado está documentado.
- No sabes cuánto film estirable y fleje consumes en expediciones, aunque también tributa.
- Un cliente te ha pedido la declaración de conformidad de tus envases o su composición por material y no la tienes a mano.
- Exportas parte de lo que fabricas, pero pagas el impuesto como si todo se quedara en España.
Qué cambió en 2026
- PPWR aplicable desde el 12 de agosto de 2026. Es un reglamento europeo, de aplicación directa. Desde esa fecha los envases que se ponen en el mercado deben contar con su declaración de conformidad para los requisitos ya exigibles; el grueso de los requisitos de reciclabilidad y contenido reciclado llega en 2030, y los de etiquetado de material a partir de 2028.
- Nuevos productores de envases de transporte. Las empresas que pasan a ser productoras por el PPWR declaran para 2026 lo puesto en el mercado entre el 13 de agosto y el 31 de diciembre. Si no sabías que ahora eres productor, esa es la primera tarea.
- RD 1055/2022 sigue vigente en todo lo compatible: registro de productores, declaraciones anuales y sistemas de responsabilidad ampliada para envases domésticos, comerciales e industriales.
- Impuesto al plástico, en vigor desde 2023: 0,45 € por kilo de plástico no reciclado en envases primarios, secundarios y terciarios. Se autoliquida con el modelo 592, con la misma periodicidad que el IVA. El plástico reciclado no tributa si está certificado, y lo que se envía fuera de España no tributa o da derecho a deducción o devolución.
El dato que falta: la ficha de envase por artículo
Todas estas obligaciones se calculan igual: unidades vendidas en el periodo × composición del envase de cada unidad. La composición es lo que casi nadie tiene en el sistema:
| Dato por artículo | Para qué se usa |
|---|---|
| Componentes del envase (botella, tapón, etiqueta, caja, film) | Declaraciones RAP e impuesto al plástico |
| Material de cada componente (plástico, papel-cartón, vidrio, metal, madera) | Declaraciones y tarifas por material |
| Peso por unidad de venta | Kilos declarados y base del impuesto |
| Porcentaje de plástico reciclado, y certificado | Excluirlo de la base del impuesto |
| Tipo de envase (doméstico, comercial, industrial) y si es reutilizable | Qué régimen y qué sistema de responsabilidad aplica |
| Envase de transporte por palé o por expedición (film, fleje, cantoneras) | Lo que más se olvida y también tributa |
Con esa ficha, el ERP calcula lo que ya sabe: cuánto vendiste, a quién y a qué país. Separa ventas nacionales y exportaciones, descuenta devoluciones y da los kilos por material, por tipo y por periodo.
Cómo se resuelve en Business Central
| Necesidad | Cómo se resuelve |
|---|---|
| Composición del envase por artículo | Extensión acotada: tabla de componentes con material, peso, porcentaje reciclado y tipo |
| Envase de transporte por expedición | Consumo de film y fleje registrado en el envío o calculado por palé |
| Kilos por material y periodo | Informe sobre las ventas registradas: nacional, UE y exportación por separado |
| Impuesto al plástico repercutido en factura (fabricantes) | Línea o cargo calculado desde la ficha de envase |
| Compras intracomunitarias de envases con plástico | Registro por proveedor y periodo para la autoliquidación |
| Certificados de plástico reciclado | Documentos adjuntos a la ficha y al proveedor, con vigencia |
| Si también fabricas | La ficha puede vivir en la lista de materiales: el envase ya es un componente |
Si vendes también al Reino Unido, tu importador británico declara el envase en su propio régimen de responsabilidad ampliada y te pedirá los mismos datos por material y peso. Con la ficha hecha, es un informe más.
Un ejemplo con números
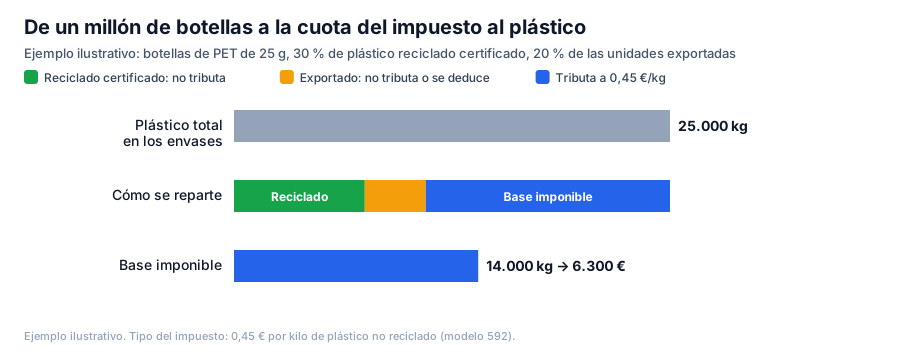
Un envasador que vende un millón de botellas de PET de 25 gramos pone en el mercado 25.000 kg de plástico. Si el 30 % es reciclado certificado, 7.500 kg no tributan. Si el 20 % de las unidades se exporta, otros 3.500 kg de plástico no reciclado quedan fuera. La base imponible son 14.000 kg y la cuota, 6.300 €. Si no descuentas el reciclado ni las exportaciones, la cuota sería de 11.250 €: un 79 % más. Es un ejemplo ilustrativo; lo que no cambia es que la diferencia sale de datos que el ERP ya tiene (ventas por país) más uno que casi nunca tiene (la composición del envase).
Los tres puntos donde se pierde dinero
1. Pagar impuesto por plástico que no tributa. Plástico reciclado sin certificado archivado, exportaciones que no se descuentan, devoluciones que no se regularizan.
2. Declarar a ojo. Una declaración que no se puede reconstruir desde las ventas es una inspección difícil. Una que sale de las ventas registradas se explica sola.
3. No ver el coste del envase en el margen. Con tarifas por material y la presión hacia envases reciclables, el envase empieza a pesar en el precio. Con la ficha en el ERP, el coste por artículo es visible y el cambio de formato se decide con números.
De dónde vienen las empresas que lo resuelven
Fabricantes de envase y plástico de la Comunidad Valenciana —de Valencia a Ibi y la Foia de Castalla, en Alicante—, de Cataluña y del País Vasco, y envasadoras de alimentación, bebidas y química de toda España. Vienen de hojas de cálculo que alimentan la declaración una vez al año, de ERP antiguos donde el envase es un comentario en la ficha del artículo, y de consultoras que preparan la declaración con los datos que les pasa el cliente. No hace falta cambiar de ERP por esto: si ya estás en Business Central, es una extensión de pocas semanas. Si estás pensando en cambiar por otras razones —almacén, Verifactu, factura electrónica—, conviene incluirlo en el alcance desde el principio.
Cómo te ayudamos a resolverlo
Empezamos por tu catálogo: qué artículos llevan qué envases, qué datos tienes ya (fichas técnicas, compras de envase, certificados) y qué falta. Diseñamos la ficha de envase, la cargamos desde lo que ya existe y construimos los informes de declaración y del impuesto, probados contra tu última declaración. Lo mismo sirve para industria química, bebidas, cárnicas o hortofrutícolas. Trabajamos en remoto con empresas de toda España y nos desplazamos para lo que merece presencia: el taller inicial de procesos, la formación y el arranque. Pagas cada parte solo después de que la entreguemos y aceptes que funciona correctamente.
Preguntas frecuentes
¿Business Central calcula el impuesto al plástico de serie? No. Tiene los datos de ventas, compras y países; la composición del envase y el cálculo se añaden con una extensión acotada.
¿Me afecta el PPWR si solo distribuyo producto envasado por otros? Puede afectarte como distribuidor o, en ciertos casos, como productor de envases de transporte. Conviene revisarlo con tu asesor o tu sistema de responsabilidad ampliada; el ERP te da los datos para declarar lo que te corresponda.
¿El film de los palés tributa? Sí: el impuesto grava también los envases terciarios de plástico no reutilizables, como el film estirable y la cinta de embalar.
¿Qué pasa con lo que exporto? Lo que se envía fuera de España no tributa o da derecho a deducción o devolución. Para aplicarlo necesitas separar exportaciones en el cálculo, que es justo lo que hace el informe.
Relacionado: ERP para transformación de plásticos.
Free assessment · Evaluación gratuita
Tell us your current system and how many users you have. First reply within one working day. / Cuéntanos tu sistema actual y cuántos usuarios sois. Respondemos en un día laborable.
¿Tu declaración de envases o tu modelo 592 salen de un Excel? Evaluación gratuita y sin compromiso.
Bramvia en: España · Estados Unidos · México · Reino Unido · Irlanda · Canadá · Colombia · Argentina · Chile · Perú · Australia · Nueva Zelanda · Sudáfrica · Filipinas · Polonia · MCP server · Calculadora de stock de seguridad